
Bałtyk to nowe centrum gospodarcze i geopolityczne Europy Północnej. Czy Polska potrafi wykorzystać historyczną szansę?
128 mln ton ładunków w polskich portach, pierwszy prąd z morskiej farmy wiatrowej, trzy terminale LNG w planach i misja NATO pilnująca kabli na dnie. Bałtyk przestał być spokojnym zapleczem europejskiego handlu. Stał się miejscem, w którym gospodarki, energetyki i bezpieczeństwa nie da się już rozdzielić. Dla Polski to szansa, jakiej nie było od dziesięcioleci, ale samo położenie nad morzem jej nie załatwi.
W skrócie
Osiem z dziewięciu państw nad Bałtykiem jest w NATO, polskie porty przeładowują 128 mln ton rocznie, a z morza popłynął pierwszy prąd. Bałtyk stał się centrum gospodarczym i geopolitycznym Europy Północnej. Sprawdzamy na liczbach, co Polska już ma, czego jej brakuje i jakie siedem zadań powinna wykonać, żeby tej szansy nie oddać innym.
Przez lata Morze Bałtyckie pozostawało w europejskiej debacie strategicznej w cieniu Morza Śródziemnego i Atlantyku. Zmieniły to cztery procesy, które nałożyły się na siebie w krótkim czasie: wojna Rosji przeciwko Ukrainie, wejście Finlandii i Szwecji do NATO, transformacja energetyczna oraz przebudowa łańcuchów dostaw po pandemii. Każdy z nich z osobna podniósłby rangę regionu. Razem sprawiły, że to właśnie tu rozstrzyga się dziś znaczna część pytań o bezpieczeństwo i konkurencyjność Europy Północnej.
Morze prawie w całości natowskie, ale nie bezpieczne
Po przystąpieniu Finlandii do NATO w 2023 roku i Szwecji w 2024 roku osiem z dziewięciu państw leżących nad Bałtykiem należy do Sojuszu. Dziewiątym jest Rosja, która zachowała dostęp do morza w Zatoce Fińskiej i w obwodzie królewieckim oraz zdolność oddziaływania na cały region.
Nowe zagrożenia rzadko przypominają klasyczny konflikt. Analitycy Ośrodka Studiów Wschodnich w raporcie „Odporny Bałtyk” z września 2026 roku udokumentowali sześć przypadków uszkodzenia podmorskich kabli i gazociągów w latach 2022-2025. Najgłośniejsze to zerwanie gazociągu Balticconnector w październiku 2023 roku oraz kabla energetycznego Estlink 2 w grudniu 2024 roku, gdy tankowiec Eagle S ciągnął kotwicę po dnie przez około 90 km. Samą naprawę kabla szacowano na około 70 mln dolarów.
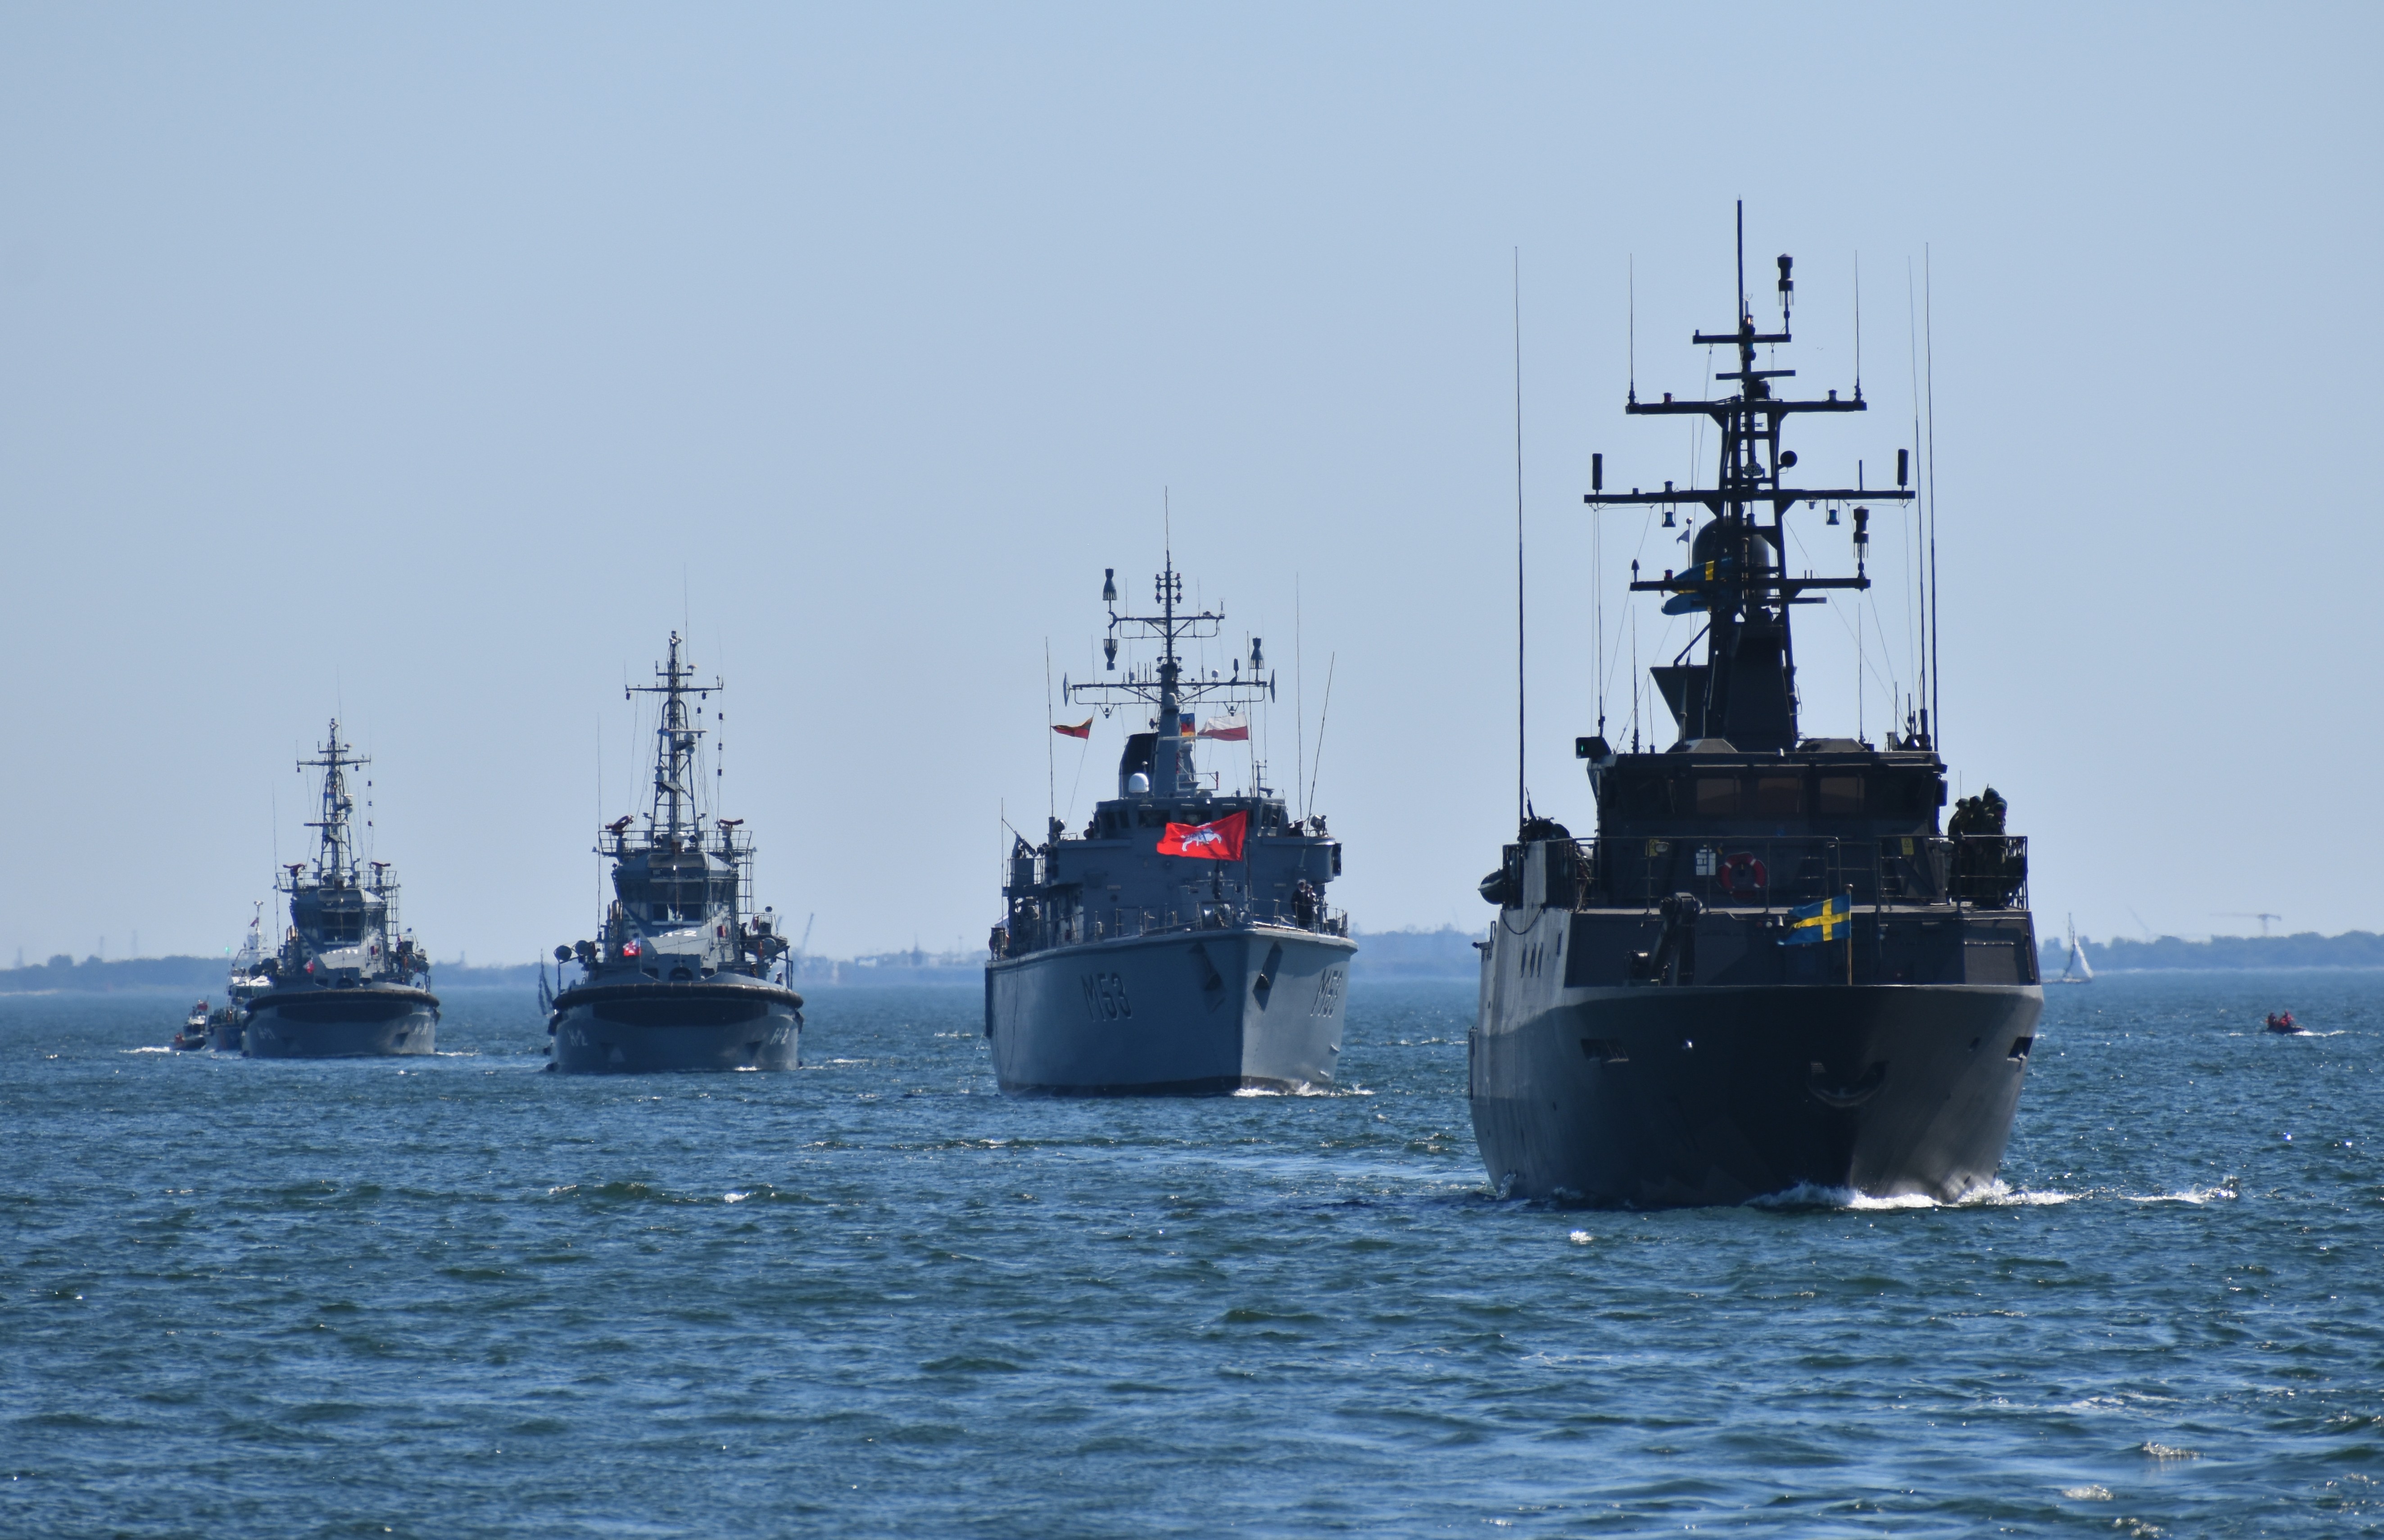
Odpowiedzią NATO jest misja Baltic Sentry, uruchomiona w styczniu 2025 roku. W jej ramach okręty, samoloty i drony morskie śledzą jednostki, które zachowują się podejrzanie nad infrastrukturą krytyczną. Sojusz ocenia, że misja działa odstraszająco, ale zastrzega, że zagrożenie nie zniknęło.
– To czasy, w których NATO poprzez operację Baltic Sentry mówi jasno: nie ma miejsca na anonimowość – mówił komandor Kacper Sterne, były dowódca natowskiego zespołu przeciwminowego SNMCMG1.
Bezpieczeństwo Bałtyku oznacza więc dziś znacznie więcej niż ochronę granic. To także ciągłość dostaw energii, sprawna łączność i niezakłócona praca portów, a odpowiadają za nie wspólnie marynarki wojenne, administracja morska, operatorzy infrastruktury i firmy energetyczne.
Flota cieni, czyli ryzyko pod obcą banderą
Osobnym problemem jest tak zwana flota cieni: tankowce o nieprzejrzystej własności, z wątpliwym ubezpieczeniem i często zmienianą banderą, które wywożą rosyjską ropę z pominięciem sankcji. Według OSW przez porty bałtyckie przechodzi około połowy morskiego eksportu rosyjskiej ropy i produktów naftowych. Sankcjami Unii Europejskiej, Wielkiej Brytanii i USA objęto już około 700 tankowców, a od stycznia 2023 do maja 2026 roku odnotowano na Bałtyku dziesięć incydentów z udziałem takich jednostek.
Ryzyko jest nie tylko polityczne. Bałtyk to morze płytkie i niemal zamknięte, więc katastrofa wysłużonego tankowca uderzyłaby w rybołówstwo, turystykę i porty na lata, a ustalenie, kto ma zapłacić za szkody, mogłoby okazać się niemożliwe. Dlatego OSW rekomenduje m.in. presję dyplomatyczną na państwa bandery i rozmowy o regionalnej konwencji, która pozwoliłaby zatrzymywać statki niespełniające norm środowiskowych.
Granicą takich działań pozostaje swoboda żeglugi gwarantowana przez prawo morza. Gospodarcze znaczenie Bałtyku bierze się właśnie z otwartego handlu, więc większe bezpieczeństwo nie może oznaczać utrudnień dla legalnego transportu.
Okręty, satelity i drony: jak Polska pilnuje morza
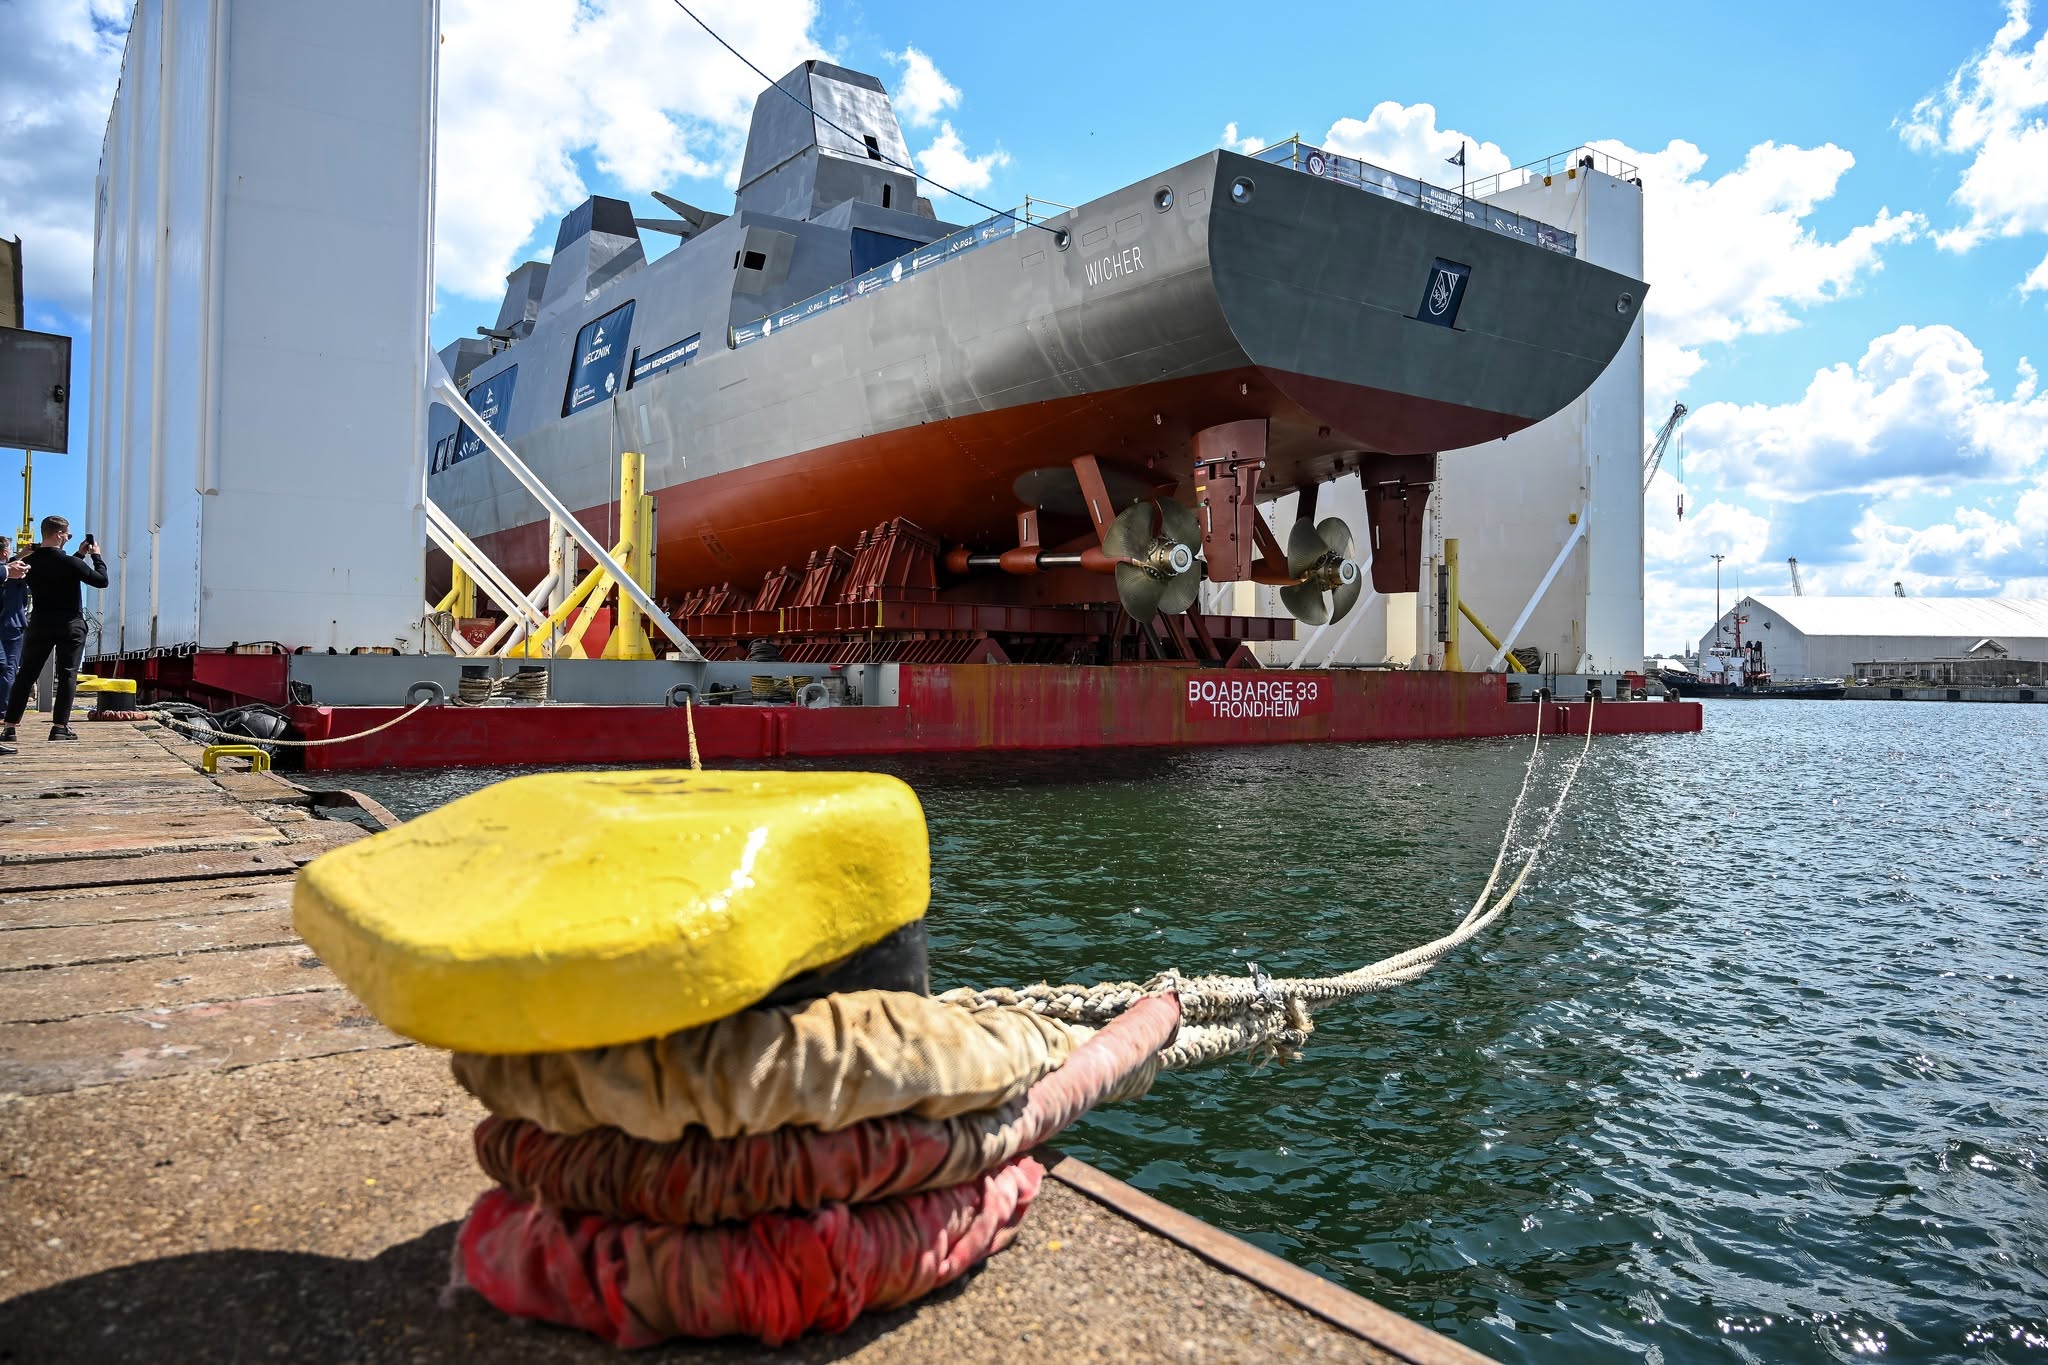
Na nowe zagrożenia Polska odpowiada największym od dziesięcioleci programem modernizacji sił morskich. W Gdyni powstają trzy fregaty Miecznik warte około 14,8 mld zł. Pierwszą, ORP Wicher, zwodowano w sierpniu 2026 roku i ma wejść do służby w 2029 roku, a kolejne, Burza i Huragan, w latach 2030 i 2031. W czerwcu 2026 roku podpisano też umowę na trzy okręty podwodne A26 w programie Orka, wartą około 20 mld zł. Pierwszy ma trafić do Marynarki Wojennej w 2030 roku, a do tego czasu lukę wypełni okręt pomostowy ze Szwecji. Gdańska Remontowa Shipbuilding przekazała już flocie trzy niszczyciele min typu Kormoran II i kończy trzy następne.
Morze obserwuje się dziś jednak także z orbity. W maju 2026 roku wojsko odebrało system rozpoznania MikroSAR, zbudowany za około 860 mln zł przez ICEYE Polska i Wojskowe Zakłady Łączności nr 1. Jego trzy satelity radarowe widzą przez chmury i w nocy, a więc także statki, które wyłączyły nadajniki. Kilkanaście dni wcześniej na orbitę trafił Eycore-1, pierwszy satelita z radarem zbudowanym w Polsce, dzieło spółki wywodzącej się z gdyńskiego APS.
Trzecim elementem są bezzałogowce. Polskie firmy pokazały w ostatnich miesiącach kilka nawodnych platform patrolowych, które mogą tygodniami pilnować wyznaczonego akwenu bez załogi. Dla służb, które nie są w stanie być wszędzie jednocześnie, to sposób na stały nadzór nad farmami wiatrowymi, kablami i podejściami do portów.
Te trzy warstwy, okręty, satelity i drony, tworzą razem coś, czego Polska nad Bałtykiem dotąd nie miała: zdolność do ciągłego obserwowania własnych wód. Wszystkie powstają przy tym w dużej części w kraju, więc bezpieczeństwo staje się jednocześnie zamówieniem dla przemysłu.
Porty: 128 mln ton to dopiero początek
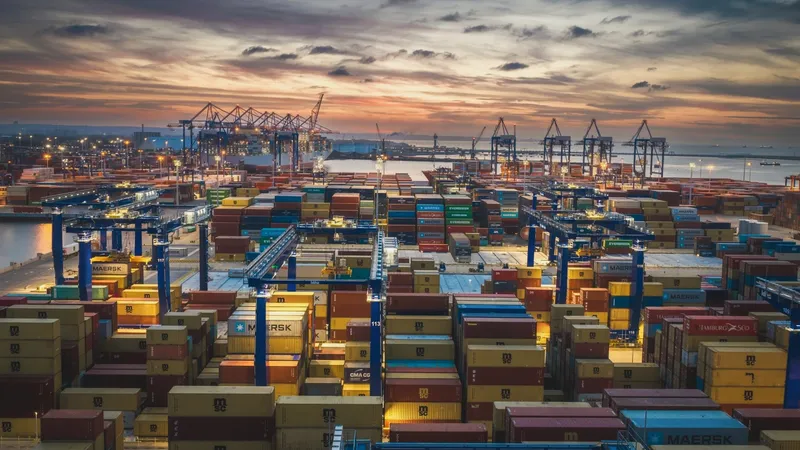
Jeśli geopolityka nadaje Bałtykowi rangę, to porty zamieniają ją na pieniądze. Według Głównego Urzędu Statystycznego polskie porty morskie przeładowały w 2025 roku 128,2 mln ton ładunków, o 3,2 proc. więcej niż rok wcześniej. Zawinęło do nich 20,3 tys. statków. Ładunki masowe ciekłe stanowiły 43,8 proc. obrotów, masowe suche 23,6 proc., a kontenery 20,6 proc.
Obraz nie jest jednak jednolity. Szczecin urósł o 10,8 proc., Świnoujście o 7,2 proc., a Gdańsk o 6,1 proc. Gdynia straciła ponad 11 proc. obrotów. Na Gdańsk przypada już 58,8 proc. wszystkich przeładunków, na Gdynię 16,1 proc., na Świnoujście 15,4 proc., a na Szczecin 8,6 proc.
Gdańsk jest przy tym najlepszym przykładem zmiany skali. Według zarządu portu w 2025 roku obsłużył on 80,4 mln ton ładunków i 4394 statki. Naftoport przeładował rekordowe 37,4 mln ton ropy, a terminal Baltic Hub niemal 2,8 mln TEU, o 23 proc. więcej niż rok wcześniej. Wzrost trwa: po dziewięciu miesiącach 2026 roku port miał na koncie 65,2 mln ton, o ponad 10 proc. więcej niż w tym samym okresie 2025 roku.
Z takim wynikiem Gdańsk awansował w 2025 roku o trzy miejsca i jest dziś szóstym portem Unii Europejskiej i ósmym w Europie pod względem przeładunków. Wyprzedził Walencję, Amsterdam i Konstancę, a w Unii ustępuje tylko Rotterdamowi, Antwerpii-Brugii, Hamburgowi, Algeciras i zespołowi portów HAROPA. Struktura obrotów pokazuje jednak, ile jest jeszcze do zrobienia. W pierwszym półroczu 2026 roku import wyniósł 27,8 mln ton, eksport 8,3 mln ton, a tranzyt 5,6 mln ton. Gdańsk jest więc przede wszystkim bramą wejściową dla surowców i towarów, a w znacznie mniejszym stopniu oknem eksportowym polskiego przemysłu i portem dla sąsiadów.
O tym, ile port znaczy dla gospodarki, mówi raport PwC Polska z kwietnia 2026 roku. Wynika z niego, że w 2024 roku podatki od ładunków przechodzących przez Gdańsk dały budżetowi państwa 44,6 mld zł, czyli 6,5 proc. jego wpływów, a działalność portu utrzymuje 83,7 tys. miejsc pracy w całej gospodarce.
– Port Gdańsk to dziś znacznie więcej niż hub logistyczny, to jeden z filarów polskiej gospodarki – ocenia Paweł Oleszczuk, dyrektor w zespole analiz gospodarczych PwC Polska.
Skalę ambicji dobrze pokazuje porównanie z Hamburgiem. Ten port leży nad Łabą i Morzem Północnym, więc formalnie nie jest portem bałtyckim, ale to przez niego od dziesięcioleci przechodzi duża część ładunków z regionu Bałtyku i dla niego. W 2025 roku Hamburg przeładował 114,6 mln ton i 8,3 mln TEU. Wszystkie polskie porty razem obsługują zatem już więcej ton niż Hamburg, ale w kontenerach sam Gdańsk ma wciąż jedną trzecią jego wyniku. Podobnie jest z Göteborgiem i Aarhus, które leżą nad Kattegatem, u wejścia na Bałtyk, i wraz z Kłajpedą, Rostockiem oraz portami fińskimi tworzą bezpośrednią konkurencję dla polskich terminali.
Polska nie musi kopiować żadnego z tych ośrodków. Gdańsk ma głębokowodne terminale zdolne przyjmować największe statki oceaniczne i silne zaplecze paliwowe. Gdynia specjalizuje się w kontenerach, promach i ładunkach specjalistycznych. Szczecin i Świnoujście obsługują zachodnią Polskę, surowce i ruch promowy do Skandynawii. Te trzy zespoły powinny działać na rynku międzynarodowym jak jeden system, a nie rywale licytujący się o tych samych klientów.
Każdy z nich ma też własną historię do opowiedzenia. Gdynia, mimo spadku tonażu spowodowanego mniejszymi przeładunkami węgla i zboża, po raz pierwszy przekroczyła w 2025 roku milion TEU i po przebudowie obrotnicy może przyjmować kontenerowce o długości do 400 m. W Świnoujściu państwo przygotowuje budowę portu zewnętrznego, nazwanego Przylądkiem Pomerania, z głębokowodnym terminalem kontenerowym o zdolności 2 mln TEU rocznie i basenami pogłębionymi do 17 m, tak jak w Gdańsku. Według zapowiedzi rządu terminal ma działać w 2029 roku. Jeśli te plany się powiodą, Polska będzie miała głębokowodne terminale na obu końcach wybrzeża.
Same tony nie są jednak miarą sukcesu. Port, który tylko przeładowuje, oddaje większość zysku innym. Wartość powstaje tam, gdzie wokół nabrzeży działają centra dystrybucyjne, zakłady produkcyjne, serwis statków i usługi inżynieryjne.
Warunkiem jest sprawne połączenie z lądem, a tu Polska ma najwięcej do nadrobienia. Przewozy intermodalne rosną: w 2025 roku kolej przewiozła 2,9 mln TEU, około 2,5 raza więcej niż dekadę wcześniej, a kontenery odpowiadają już za 17,1 proc. pracy przewozowej kolei towarowej. Polski Instytut Ekonomiczny wskazuje jednak, że ograniczona przepustowość sieci, zbyt krótkie tory stacyjne i opóźnienia pociągów towarowych są najbardziej dotkliwe właśnie w regionach obsługujących porty. Bez usunięcia tych wąskich gardeł ładunki dla Czech, Słowacji czy Węgier nadal będą płynęły przez porty Morza Północnego, niezależnie od tego, jak nowoczesne nabrzeża powstaną w Gdańsku i Świnoujściu.
Offshore: pierwszy prąd już płynie
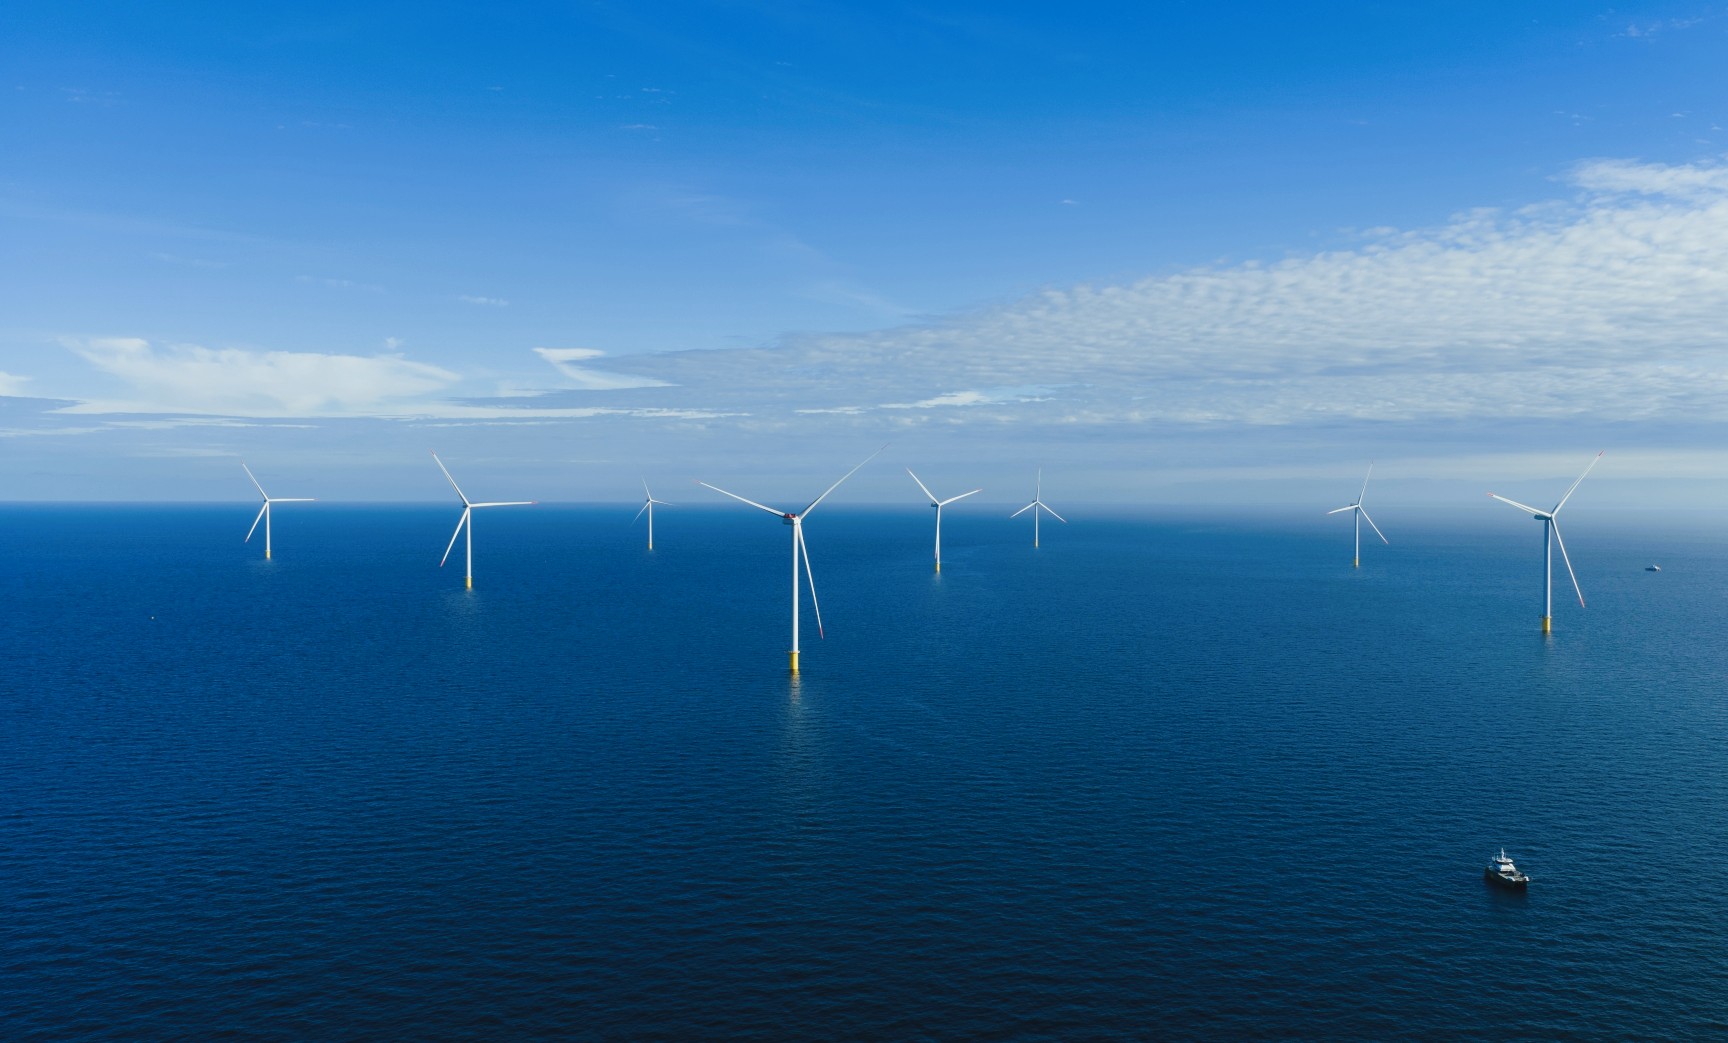
Morska energetyka wiatrowa przestała być w Polsce zapowiedzią. 10 lipca 2026 roku do sieci trafił pierwszy prąd z farmy Baltic Power, budowanej przez ORLEN i Northland Power. Farma liczy 76 turbin po 15 MW, czyli 1,14 GW mocy, i ma produkować około 4 TWh energii rocznie, co odpowiada mniej więcej 3 proc. krajowego zapotrzebowania. Budżet projektu szacowano na około 4,7 mld euro, a pełne uruchomienie zapowiedziano na końcówkę 2026 roku.
Za nią idą kolejne. Baltica 2, wspólna inwestycja PGE i Ørsted, będzie miała 107 turbin i 1,5 GW mocy, a prąd ma z niej popłynąć w 2027 roku. W maju 2026 roku projekt wszedł w fazę budowy na morzu.
– Wejście w prace na morzu to dla tego projektu przełomowy moment – mówi Miłosz Motyka, minister energii.
Farmy Bałtyk 2 i Bałtyk 3, budowane przez Polenergię i Equinor, to razem 100 turbin i 1,44 GW, z pierwszą energią planowaną również na 2027 rok. Cała pierwsza faza polskiego offshore to 5,9 GW, razem z projektami wyłonionymi w aukcji z grudnia 2025 roku wsparcie obejmuje już ponad 9,3 GW, a rządowy cel na 2040 rok wynosi około 18 GW.
Druga fala jest już przesądzona. W aukcji z grudnia 2025 roku wsparcie uzyskały trzy kolejne projekty: Bałtyk I o mocy 1560 MW, Baltica 9 o mocy 975 MW i Baltic East o mocy 900 MW. Oznacza to, że stocznie, porty i dostawcy mają przed sobą co najmniej dekadę zamówień, a nie jednorazowy zryw.
Moc zainstalowana to jednak tylko połowa rachunku. Druga połowa to pytanie, kto na tych inwestycjach zarobi. W projekcie Baltica 2 udział polskich dostawców szacuje się na 25-30 proc., a wśród wykonawców są m.in. Grupa Przemysłowa Baltic, Crist Offshore, Polimex Mostostal i Tele-Fonika Kable. To realny postęp, ale oznacza też, że ponad dwie trzecie wartości wciąż trafia za granicę. Fundamenty, kable, statki instalacyjne i serwisowe, systemy monitoringu oraz wieloletnia obsługa farm to rynek, na którym polskie firmy powinny przechodzić od prostych podwykonawstw do własnych projektów i technologii. Pomogą w tym porty instalacyjne i serwisowe, w tym terminal T5 w Gdańsku oraz bazy w Gdyni, Łebie i Ustce, ale też przewidywalne przepisy i rozbudowa sieci przesyłowej na lądzie.
– Pierwsza energia z Baltic Power i postęp kolejnych budów pokazują, że polski offshore staje się rzeczywistością. Teraz musimy zadbać o ciągłość inwestycji, przewidywalne warunki ich realizacji i realne możliwości dla polskich firm – podkreśla Janusz Gajowiecki, prezes Polskiego Stowarzyszenia Energetyki Wiatrowej.
Podobnie widzi to rząd, który wiosną 2026 roku przyjął definicję udziału krajowego i zaczął go mierzyć razem z GUS.
– Local content to nie jest projekt na dwa lata. To nie jest tylko zadanie biznesowe. To zadanie strategiczne dla Polski – mówi Wojciech Balczun, minister aktywów państwowych.
Żegluga płaci za emisje
Tempo zmian w żegludze wyznaczają regulatorzy. Od 2026 roku armatorzy rozliczają w unijnym systemie handlu emisjami już 100 proc. emisji z rejsów między portami Unii i połowę emisji z rejsów poza nią. Równolegle rozporządzenie FuelEU Maritime wymaga obniżania emisyjności energii zużywanej na statkach: o 2 proc. od 2025 roku, o 6 proc. od 2030 roku i aż o 80 proc. do 2050 roku. Na poziomie globalnym sytuacja jest mniej klarowna. Międzynarodowa Organizacja Morska w październiku 2025 roku odłożyła przyjęcie ram zeroemisyjnych, a wiosenna sesja jej komitetu ochrony środowiska w 2026 roku nie przyniosła rozstrzygnięcia.
Armatorzy zamawiają więc statki, nie wiedząc, które paliwo wygra. Metanol, amoniak, biopaliwa i wodór mają różne koszty, wymagania techniczne i dostępność, a żadne nie pasuje do wszystkich typów jednostek. Europejskie firmy ponoszą przy tym koszty, których nie mają ich konkurenci z innych części świata. Dla portów wniosek jest praktyczny: armator nie zainwestuje w statek na nowe paliwo, jeśli nie będzie miał go gdzie zatankować. Infrastruktura bunkrowa i zasilanie statków z lądu stają się więc elementem konkurencji między portami na równi z głębokością toru wodnego.
Stocznie: rynek sam przychodzi
Każdy z opisanych procesów tworzy popyt na statki i usługi stoczniowe. Offshore potrzebuje jednostek instalacyjnych, serwisowych i kablowych. Programy Miecznik i Orka to łącznie około 35 mld zł zamówień wojskowych, w przypadku okrętów podwodnych z pakietem współpracy przemysłowej dla polskich firm. Zaostrzane normy emisji wymuszają z kolei przebudowę napędów oraz montaż nowych systemów energetycznych i automatyki na statkach, które już pływają.
Polska ma do tego zaplecze: stocznie, biura projektowe, uczelnie morskie i producentów konstrukcji stalowych. Nie ma za to dużej własnej floty. Na koniec 2025 roku polscy armatorzy dysponowali 83 statkami o łącznej nośności 2,5 mln ton. Szansą nie jest więc powrót do masowej budowy statków handlowych, lecz specjalizacja: jednostki zaawansowane technicznie, remonty i modernizacje, a także współpraca stoczni z operatorami farm wiatrowych i Marynarką Wojenną.
Zamówień nie brakuje. Stocznie Remontowa Shipbuilding i PGZ Stocznia Wojenna budują równolegle dziewięć okrętów, a prac wystarczy co najmniej do 2032 roku. Barierą są ludzie.
– Mamy mnóstwo zamówień, m.in. na okręty dla Marynarki Wojennej, a nie mamy fachowców – przyznaje Marcin Ryngwelski, prezes PGZ Stoczni Wojennej, apelując do samorządów o rozwój szkół technicznych.
Energia przypływa morzem
Bałtyk stał się dla Polski główną bramą energetyczną. Terminal LNG w Świnoujściu może po rozbudowie przyjąć 8,3 mld m³ gazu rocznie. W Zatoce Gdańskiej powstają dwa pływające terminale, każdy o zdolności 6,1 mld m³. Razem dadzą Polsce ponad 20 mld m³ mocy regazyfikacyjnych, a wliczając gazociąg Baltic Pipe o przepustowości 10 mld m³ i połączenia z sąsiadami, zdolności importowe sięgną od 2030 roku niemal 50 mld m³ rocznie. To wyraźnie więcej, niż kraj sam zużywa, więc Polska może stać się dostawcą gazu dla sąsiadów.
– FSRU 2 to inwestycja w bezpieczeństwo państwa – podkreśla Wojciech Wrochna, pełnomocnik rządu ds. strategicznej infrastruktury energetycznej.
Podobnie jest z ropą: gdański Naftoport przeładował w 2025 roku 37,4 mln ton surowca i buduje szósty pirs. Do tego dochodzi energia z wiatru, która wymaga jednak czegoś więcej niż turbin. Produkcja farm zależy od pogody, więc bez rozbudowy sieci, magazynów energii i połączeń z systemami państw sąsiednich część prądu z Bałtyku będzie się marnować.
Im więcej energii przypływa morzem, tym ważniejsza staje się ochrona tej infrastruktury. Terminal, kabel eksportowy z farmy i gazociąg na dnie to dziś cele, których uszkodzenie odczułaby cała gospodarka.
Morze ma swoje granice
Bałtyk jest jednym z najbardziej obciążonych mórz świata. Komisja Helsińska (HELCOM) w ostatniej całościowej ocenie stanu morza, obejmującej lata 2016-2021, wskazała eutrofizację jako jedną z głównych presji i stwierdziła, że wiele komercyjnych stad ryb jest w szczególnie złym stanie. Ta sama ocena szacuje, że osiągnięcie dobrego stanu środowiska do 2040 roku byłoby dla mieszkańców regionu warte 5,6 mld euro rocznie.
Ta liczba dobrze pokazuje, że ochrona morza jest częścią rachunku ekonomicznego, a nie jego przeciwieństwem. Farmy wiatrowe ograniczają emisje z energetyki, ale ich budowa oznacza hałas podwodny i ingerencję w siedliska ptaków oraz ssaków morskich. Rosnący ruch statków zwiększa ryzyko kolizji i wycieków. Każda z tych inwestycji wymaga rzetelnej oceny oddziaływania, bo od stanu morza zależą rybołówstwo, turystyka i jakość życia na wybrzeżu.
Bałtyk 2035: trzy scenariusze
W perspektywie dziesięciu-piętnastu lat możliwe są trzy kierunki.
- Integracja i wzrost. Państwa regionu łączą sieci energetyczne, koordynują ochronę infrastruktury i budują wspólne łańcuchy dostaw dla offshore. Polska, z największym rynkiem i rosnącymi portami, jest jednym z głównych beneficjentów.
- Konkurencja. Każde państwo wzmacnia przede wszystkim własne porty i przemysł. Inwestycji nie brakuje, ale się dublują, a wygrywają ci, którzy mają niższe koszty, lepszą infrastrukturę i łatwiejszy dostęp do kapitału.
- Podwyższone ryzyko. Kolejne incydenty z kablami, cyberataki i zakłócenia żeglugi podnoszą koszty ubezpieczeń i finansowania. Coraz większa część budżetów idzie na ochronę zamiast na rozwój.
Najbardziej prawdopodobna jest mieszanka wszystkich trzech: wzrost gospodarczy przy stale wysokich wydatkach na bezpieczeństwo. Dla Polski oznacza to, że polityki morskiej nie da się już prowadzić osobno od polityki obronnej.
Co Polska powinna zrobić
Punktem wyjścia powinna być jedna strategia gospodarki morskiej z horyzontem co najmniej do 2040 roku, obejmująca porty, energetykę, stocznie i bezpieczeństwo, a nie cztery osobne dokumenty różnych resortów. Jej treść da się sprowadzić do siedmiu zadań:
- Połączyć porty z lądem. Kolej i terminale intermodalne muszą nadążać za wzrostem przeładunków, który w Gdańsku w 2026 roku przekracza 10 proc..
- Podnieść udział krajowych firm w offshore powyżej dzisiejszych 25-30 proc., zwłaszcza w projektach drugiej fazy i w wieloletnim serwisie farm.
- Postawić w stoczniach na specjalizację: jednostki dla offshore, okręty, remonty i modernizacje pod nowe normy emisji.
- Zbudować zdolności ochrony i szybkiej naprawy infrastruktury podmorskiej, w tym monitoring bezzałogowy i dostęp do statków kablowych, co rekomenduje także OSW.
- Wyprowadzić polskie firmy poza polskie wody, do projektów w państwach bałtyckich i Skandynawii.
- Kształcić kadry: szkolnictwo morskie i techniczne powinno być planowane razem z przemysłem, który już dziś zgłasza braki specjalistów.
- Mierzyć sukces wartością, a nie tonami: liczyć, ile z każdego przeładowanego kontenera i każdej postawionej turbiny zostaje w polskiej gospodarce.
Nie wystarczy mieć dostęp do morza
Bałtyk wszedł w okres, w którym decyduje się podział ról w gospodarce morskiej Europy Północnej na kolejne dekady. Polska ma dziś atuty, których nie miała nigdy wcześniej: port, który obsługuje ponad 80 mln ton rocznie i wciąż rośnie, pierwszą działającą farmę wiatrową, rozbudowywane terminale gazowe i program modernizacji floty.
Nie wystarczy jednak rozwijać porty, jeśli zysk z ładunków zostaje gdzie indziej. Nie wystarczy stawiać turbin, jeśli powstają w zagranicznych fabrykach.
Pytanie nie brzmi już, czy morze ma dla Polski strategiczne znaczenie. Pytanie brzmi, czy Polska ma dość ambicji i konsekwencji, by stać się jednym z liderów nowej gospodarki morskiej Europy Północnej.
Źródło: Gazeta Morska
Komentarze (0)
Dyskusja jest moderowana przez redakcję: komentarz pojawia się po sprawdzeniu. Adres e-mail nie jest publikowany.
Nikt jeszcze nie skomentował tego tekstu.